Quando uma tempestade arranca uma pérgola de um terraço de cobertura em Corralejo ou empurra o mar através do muro de um jardim em Caleta de Fuste, pode haver três pagadores diferentes por trás da reparação, e qual deles responde depende de um número que a maioria dos proprietários nunca ouviu: 120 quilómetros por hora. Acima dele, e nas inundações e no mar, paga um organismo público chamado Consorcio de Compensación de Seguros, nas condições da própria apólice do condomínio e sem franquia. Abaixo, paga a seguradora do condomínio, se a cláusula de vento e chuva da apólice estiver preenchida. E quando a causa é um ralo entupido ou uma cobertura que ninguém manteve, paga o próprio condomínio. Este artigo arruma os danos de uma tempestade nessas três caixas, com as regras em vigor em outubro de 2026: o regulamento dos riscos extraordinários, o estatuto do Consorcio e o seu próprio guia para quem reclama, a lei do contrato de seguro, a lei da propriedade horizontal e duas condições gerais de apólices de condomínio lidas cláusula a cláusula. Depois segue uma tempestade por um edifício desta ilha, causa a causa e fatura a fatura.
Três pagadores: a seguradora, o Consorcio e o próprio condomínio
O seguro espanhol parte o tempo em dois. A lei do contrato de seguro diz que o segurador não cobre a guerra ni los derivados de riesgos extraordinarios sobre las personas y los bienes, salvo pacto en contrario, nem os danos derivados de riscos extraordinários sobre as pessoas e os bens, salvo acordo em contrário. Esses riscos extraordinários vão para o Consorcio, que todo o tomador financia com uma pequena sobretaxa no prémio; essa sobretaxa, e o que uma apólice de condomínio deve conter, explicámo-las no nosso guia do seguro do condomínio. O Consorcio cobre então los mismos bienes o personas, así como las mismas sumas aseguradas que se hayan establecido en las pólizas de seguro, os mesmos bens e os mesmos capitais seguros que a apólice fixa. Por si só não segura nada: sem apólice não há Consorcio.
Convém afastar dois mitos antes do pormenor. O primeiro é que o Governo tem de declarar uma catástrofe. O Consorcio diz o contrário pelas suas próprias palavras: Es posible que el siniestro afecte sólo a un asegurado, teniendo pleno derecho a la indemnización, o sinistro pode afetar um único segurado, que tem pleno direito à indemnização, e não é precisa nenhuma declaração oficial de zona de catástrofe. O segundo é que uma tempestade é sempre assunto do Consorcio. A maioria não é: um vendaval corrente de inverno e um aguaceiro corrente ficam com a seguradora do condomínio ou com ninguém.
| Causa do dano |
Quem paga |
Para onde vai a reclamação |
| Vento com rajadas superiores a 120 km/h, ou tornado |
O Consorcio |
Para a seguradora do condomínio, que paga e recupera do Consorcio |
| Vento abaixo de 120 km/h |
A seguradora do condomínio, se a cláusula de vento da apólice estiver preenchida |
Para a seguradora do condomínio |
| O mar a bater na costa |
O Consorcio |
Para o Consorcio |
| Alagamento do terreno por chuva ou por cursos de água que transbordam |
O Consorcio |
Para o Consorcio |
| Chuva sobre a cobertura, os terraços, os ralos ou os pátios |
A seguradora do condomínio, se a cláusula de chuva da apólice estiver preenchida |
Para a seguradora do condomínio |
| Um ralo entupido, uma tela gasta, a falta de manutenção |
O condomínio, com os seus próprios fundos |
Para ninguém: é uma reparação, não um sinistro |
O que é extraordinário: 120 km/h, a inundação e o mar
O regulamento enumera os fenómenos da natureza que o Consorcio cobre: sismos e maremotos, inundações extraordinárias, erupções vulcânicas, a tempestade ciclónica atípica e a queda de meteoritos. Para um edifício de Fuerteventura contam três.
O vento só é extraordinário a uma velocidade precisa. O regulamento define Vientos extraordinarios, definidos como aquellos que presenten rachas que superen los 120 km por hora, ventos extraordinários como os que apresentem rajadas superiores a 120 km por hora, e a rajada como el mayor valor de la velocidad del viento, sostenida durante un intervalo de tres segundos, o maior valor da velocidade do vento, mantido durante três segundos. O número foi 135 até outubro de 2011, e um livrete de apólice antigo pode ainda imprimi-lo; o que está em vigor é 120. O proprietário não tem de provar o vento: os dados obtém-nos o Consorcio da agência estatal de meteorologia, que delimita a zona afetada município a município.
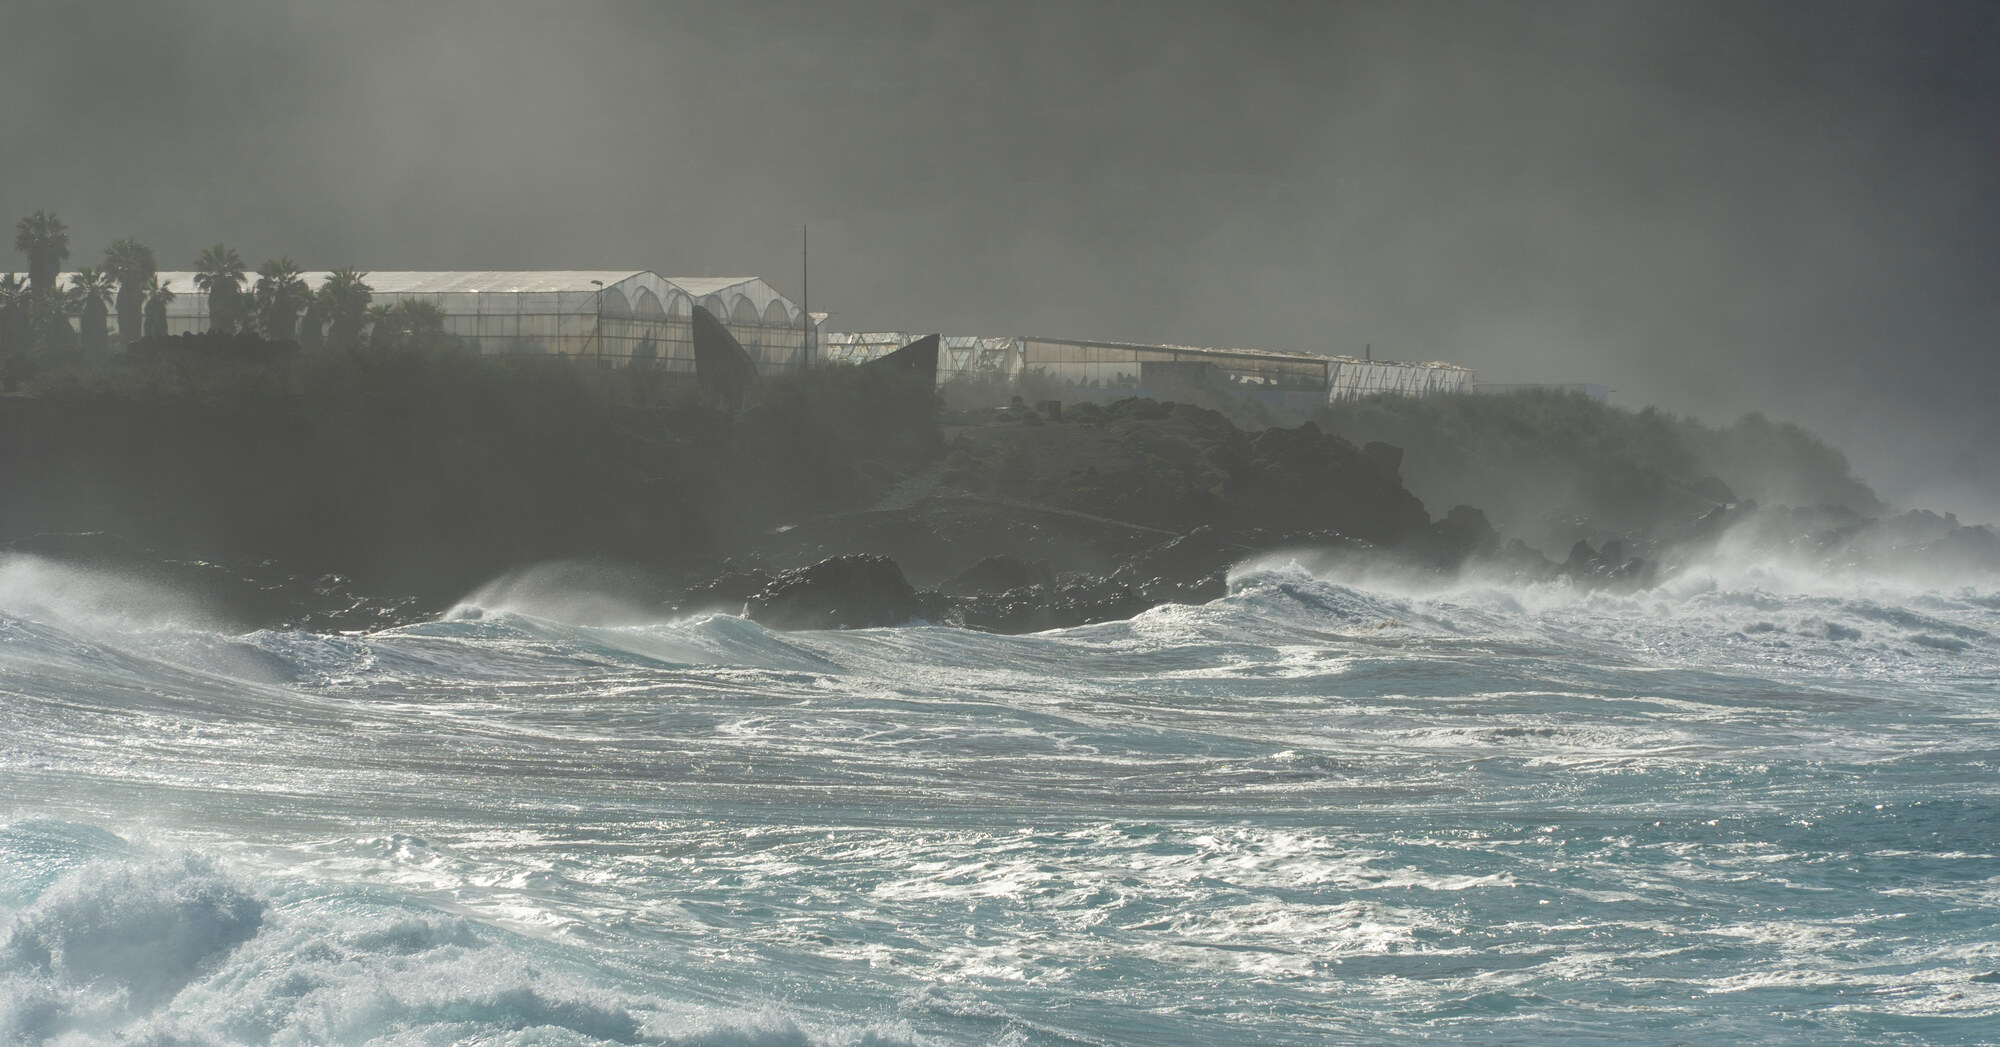
Uma inundação é extraordinária quando é o próprio terreno que fica debaixo de água: o alagamento do solo pela chuva, pelo degelo ou por rios e cursos de água naturais que saem do seu leito. A mesma definição acrescenta o mar, así como los embates de mar en las costas, bem como os embates do mar nas costas, e o próprio guia do Consorcio vai mais longe: Asimismo se incluye el embate de mar en la costa, aunque no haya anegamiento, inclui-se o embate do mar na costa mesmo que não haja alagamento. Para os complexos em primeira linha desta ilha, essa frase é a linha mais valiosa do regulamento.
O que a definição deixa de fora é igualmente preciso. Não é inundação ni la lluvia caída directamente sobre el riesgo asegurado, o la recogida por su cubierta o azotea, su red de desagüe o sus patios, a chuva caída diretamente sobre o edifício seguro ou recolhida pela sua cobertura ou terraço, pela sua rede de esgoto ou pelos seus pátios. A água que entra por cima não é uma inundação para o Consorcio, por muito que tenha chovido.
O que o Consorcio não paga
A lista de exclusões do regulamento é curta, e duas delas decidem a maioria das recusas num condomínio. O Consorcio não paga os danos Los debidos a vicio o defecto propio de la cosa asegurada, o a su manifiesta falta de mantenimiento, devidos a vício ou defeito próprio da coisa segura ou à sua manifesta falta de manutenção, nem os devidos ao mero decurso do tempo. O seu guia transforma isso numa lista simples do que fica de fora: o vento sem rajadas superiores a 120 km/h, o granizo, a neve e Goteras, filtraciones o humedades, goteiras, infiltrações e humidades.
Três condições dependem da apólice e não do tempo. A apólice tem de estar viva e paga: o Consorcio indemniza siempre que la póliza esté vigente en el momento de producirse los daños y el asegurado se encuentre al corriente del pago de la prima, desde que a apólice esteja em vigor no momento dos danos e o prémio esteja em dia. Uma apólice nova tem de ter sete dias antes de um fenómeno natural, uma carência que não se aplica quando uma apólice substitui outra sem interrupção. E um edifício seguro por menos do que o seu valor é pago em proporção, exatamente como lhe pagaria a sua própria seguradora.
Abaixo da linha: o que cobre a própria apólice do condomínio
Abaixo de 120 km/h a resposta está na apólice do condomínio, e as apólices não se entendem entre si. Lemos duas condições gerais publicadas para edifícios de habitação. Uma trabalha com números: cobre vento, chuva, granizo e neve siempre que se registre una precipitación superior a 40 litros por metro cuadrado y hora, desde que se registe uma precipitação superior a 40 litros por metro quadrado e hora, e, para o vento, velocidades superiores a 90 km/hora, velocidades superiores a 90 km por hora, provadas com um certificado da agência estatal de meteorologia ou do medidor oficial mais próximo. A outra não fixa número: cobre chuva, vento e granizo quando se produzcan de forma anormal para el tiempo y lugar del que se trate, ocorram de forma anormal para o tempo e o lugar, o que se prova com relatórios oficiais ou, na sua falta, com elementos como edifícios vizinhos sólidos danificados pelo mesmo fenómeno.
Os dois modelos deixam um vazio, e é nesse vazio que nasce a maioria das discussões: um vento de 70 km/h que levanta um toldo, ou uma chuva constante de 25 litros por hora que encontra uma fissura. Esse dano não é extraordinário nem, numa apólice de números, está coberto. A agência estatal de meteorologia ajuda a fixar os factos antes de a discussão começar: publica, província a província e mês a mês, as estações em que a intensidade de precipitação ou a rajada máxima han superado los umbrales que se utilizan frecuentemente en la cobertura de seguros, ultrapassaram os limiares usados com frequência nas coberturas de seguros, e emite a pedido certificados do tempo passado.
A poeira do Sara, a calima, não está em nenhuma das duas listas: os eventos do Consorcio não a incluem, e uma das condições gerais que lemos exclui expressamente a areia ou o pó que entre por aberturas que tenham ficado por fechar. É limpeza, e a limpeza é uma despesa do edifício.
A chuva que entra pela cobertura é um capítulo à parte, porque a apólice que cobre o dano de dentro raramente cobre a cobertura que o deixou passar. Quem paga a reparação, explicámo-lo em a impermeabilização da cobertura como obra do condomínio, e quem paga o dano, em infiltrações entre frações e a partir das partes comuns.
Os primeiros sete dias: quem faz o quê
A lei dá a primeira jogada ao administrador do edifício. A lei da propriedade horizontal encarrega-o de cuidar da conservação da casa, disponiendo las reparaciones y medidas que resulten urgentes, dando inmediata cuenta de ellas al presidente o, en su caso, a los propietarios, ordenando as reparações e medidas urgentes e dando delas conta imediata ao presidente ou, se for o caso, aos proprietários. Não é precisa assembleia para esgotar uma casa das máquinas ou vedar um parapeito caído, e a assembleia de condóminos é informada depois: deve ser informada de las medidas urgentes adoptadas por el administrador, ser informada das medidas urgentes tomadas pelo administrador. O proprietário que vê o dano primeiro tem o seu próprio dever: si advirtiere la necesidad de reparaciones urgentes deberá comunicarlo sin dilación al administrador, quem notar a necessidade de reparações urgentes deve comunicá-lo sem demora ao administrador.
- Pôr em segurança e impedir que piore. A lei do contrato de seguro diz que o segurado ou o tomador deberán emplear los medios a su alcance para aminorar las consecuencias del siniestro, devem empregar os meios ao seu alcance para reduzir as consequências do sinistro, e põe a cargo do segurador o custo razoável de o fazer.
- Fotografar antes de mexer em seja o que for. O Consorcio pede que se conservarán los restos de los bienes dañados a disposición del perito, os restos dos bens danificados sejam conservados à disposição do seu perito, e que se fotografe quando isso não for possível.
- Guardar todas as faturas das obras de emergência. Fazem parte da reclamação.
- Participar dentro de sete dias. A lei dá ao segurado um prazo dentro del plazo máximo de siete días de haberlo conocido, de sete dias no máximo a contar do conhecimento do sinistro. O Consorcio recomenda os mesmos sete dias, aunque el Consorcio aceptará igualmente su solicitud si se presentara después del mencionado plazo, embora aceite igualmente um pedido apresentado depois desse prazo.
- Mandar cada reclamação para a porta certa. A inundação e o mar vão para o Consorcio, por telefone no 900 222 665, ou no +34 952 367 042 a partir do estrangeiro, em espanhol, inglês ou francês, ou pelo seu sítio. O vento vai para a seguradora do condomínio seja qual for a velocidade: como o relatório da agência de meteorologia demora semanas, el Consorcio y las entidades aseguradoras han convenido que el asegurado dirija su solicitud a su entidad aseguradora, que se hará cargo de la tramitación y de la oportuna indemnización, o Consorcio e as seguradoras acordaram que o segurado dirija o pedido à sua própria seguradora, que trata do processo e da indemnização e depois acerta contas com o Consorcio.
O proprietário no estrangeiro acrescenta uma chamada a essa lista: a do seu próprio seguro de habitação, pelos móveis e pertences dentro da fração, que uma apólice de condomínio não cobre. O nosso artigo sobre deixar um apartamento vazio explica quem deve ter as chaves quando essa chamada tem de ser feita de outro país.
Como corre a reclamação: o perito, sem franquia, e quem recebe o dinheiro
O Consorcio avalia o dano com o seu próprio perito, sin que éste quede vinculado por las valoraciones que, en su caso, hubiese realizado la entidad aseguradora que cubriese los riesgos ordinarios, sem ficar vinculado pelas avaliações que a seguradora dos riscos ordinários eventualmente tenha feito. Um condomínio que discorde pode nomear o seu próprio perito, à sua custa, e os dois trabalham então em conjunto.
Não há franquia. A portaria ministerial que fixa a franquia do Consorcio em 7 % do dano acrescenta que no se efectuará deducción alguna por franquicia a los daños que afecten a viviendas, a comunidades de propietarios de viviendas, não se deduz qualquer franquia aos danos que afetem habitações ou condomínios de habitações. A limpeza também é paga, com um limite: a remoção de lamas, a demolição e a remoção e transporte de entulho contam como dano ao edifício, e La indemnización conjunta por gastos complementarios quedará limitada al 4 por ciento de la suma asegurada, a indemnização conjunta por estas despesas complementares fica limitada a 4 % do capital seguro.
Quando a apólice cobre em conjunto as partes comuns e os elementos fixos próprios das frações, o dinheiro chega num só pagamento. O perito do Consorcio avalia tudo e el CCS paga el importe total a la propia Comunidad asegurada, o Consorcio paga o montante total ao próprio condomínio segurado, de modo que ha de ser la Comunidad quien determine el reparto de la indemnización entre los copropietarios, tem de ser o condomínio a determinar a repartição da indemnização entre os comproprietários. É uma decisão da assembleia, com o detalhe do perito em cima da mesa.
Com a seguradora do próprio condomínio os relógios são os comuns. A seguradora deve pagar pelo menos o mínimo que possa dever dentro de los cuarenta días, a partir de la recepción de la declaración del siniestro, no prazo de quarenta dias a contar da receção da participação do sinistro; passados três meses sem pagar, deve juros; e a ação do condomínio contra ela prescreve en el término de dos años si se trata de seguro de daños, em dois anos tratando-se de seguro de danos.
De Fuerteventura: uma tempestade, três causas, três pagadores
Um complexo de 48 apartamentos em primeira linha em Caleta de Fuste, com o edifício seguro por 6.000.000 €, apanha uma tempestade de inverno na noite de terça-feira, 10 de novembro de 2026. A estação oficial mais próxima regista uma rajada máxima de 104 km/h. De manhã aconteceram três coisas. O vento arrancou as coberturas das pérgolas e levantou um troço de capeamento do parapeito: 18.400 €. O mar galgou o passeio marítimo, entrou no jardim de baixo e encheu a casa das máquinas da piscina de água do mar e lama: 41.700 € de danos e 6.300 € para retirar a lama e o entulho. E a chuva entrou, por um ralo de terraço entupido de folhas, em dois apartamentos do rés-do-chão: 3.900 €.
O administrador ordena nessa manhã a bombagem, a vedação e uma lona, por 2.150 €, dá conta ao presidente e fotografa tudo antes de se tocar na lama. As duas reclamações são apresentadas na quinta-feira, 12 de novembro, dentro dos sete dias.
O vento, a 104 km/h, fica abaixo da linha: é da seguradora, por uma cláusula de vento que começa nos 90 km/h, menos a franquia de 300 € da própria apólice, ou seja, 18.100 €. O mar é do Consorcio: 41.700 € mais 6.300 €, 48.000 € ao todo, sem franquia, com a limpeza muito abaixo do limite de 4 %, que nesta apólice é de 240.000 €. As obras urgentes de 2.150 € entram nas reclamações como custo de limitar o dano. O ralo não é de mais ninguém senão do condomínio: a chuva recolhida por um terraço fica fora da inundação do Consorcio, 104 km/h de vento não entupiram o ralo, e os 3.900 € pagam-se com os fundos do condomínio aos dois proprietários cujos apartamentos foram danificados.
Se a rajada tivesse sido de 126 km/h, as pérgolas teriam sido também do Consorcio, e o condomínio teria apresentado essa reclamação na mesma à sua seguradora.
O que fazemos nos condomínios que administramos
Nos edifícios que gerimos em Corralejo, Caleta de Fuste e no sul, um aviso de tempestade põe em marcha uma rotina, não uma assembleia. Mandamos verificar os ralos e os tubos de queda da cobertura antes da estação, porque um ralo entupido é a única causa que nenhuma seguradora paga. Depois da tempestade ordenamos as medidas urgentes que a lei confia ao administrador, abrimos a ocorrência com fotografias para que os proprietários no estrangeiro vejam o que aconteceu ao seu edifício, e apresentamos cada reclamação ao pagador certo dentro dos sete dias, com a apólice, o recibo do prémio e as faturas das obras de emergência. Na assembleia seguinte dá-se conta das medidas, apresenta-se o detalhe do perito e põe-se à votação a repartição da indemnização. Os proprietários que queiram isso para o seu edifício podem ler o que inclui a nossa gestão de condomínios e pedir um orçamento com o número de habitações e o nome da seguradora atual.
Perguntas frequentes
Estou no estrangeiro e a tempestade danificou o meu apartamento. A quem ligo?
A dois. Ao administrador, sem demora, porque a lei da propriedade horizontal obriga todo o proprietário a comunicar a necessidade de reparações urgentes e porque é aí que começa a reclamação do condomínio pelo edifício. E ao seu próprio seguro de habitação, pelo recheio e pelo mais que a sua apólice cubra. Se a causa foi uma inundação ou o mar, o centro de atendimento do Consorcio recebe a reclamação em inglês ou francês no +34 952 367 042 e pede a apólice, o bem danificado e uma conta bancária para a transferência.
O Governo tem de declarar zona de catástrofe para o Consorcio pagar?
Não. A cobertura do Consorcio é automática logo que ocorra um dos eventos da lista, e o seu próprio guia diz que o sinistro pode afetar um único segurado, com pleno direito à indemnização, sem qualquer declaração oficial. O que é preciso é uma apólice em vigor, com o prémio pago, que tenha pelo menos sete dias.
O nosso condomínio não tem seguro. O Consorcio paga o edifício na mesma?
Não. O Consorcio indemniza nas condições de uma apólice e só onde ela existe, pelo que um edifício sem seguro nada tem a reclamar-lhe, seja qual for a velocidade do vento. A reparação é então uma obra obrigatória de conservação que os proprietários pagam por quota através de uma derrama. Nem a lei estatal nem a canária obrigam aqui um condomínio a segurar o edifício, e é precisamente por isso que a pergunta tem de ser feita antes da tempestade.
A seguradora diz que o vento nunca chegou à velocidade da apólice. O que pode fazer o condomínio?
Verificar o facto antes de discutir a cláusula. A agência estatal de meteorologia publica as estações em que a rajada ultrapassou os limiares usados nos seguros e certifica a pedido o tempo passado; uma apólice que fala de tempo anormal e não de um número também pode ser cumprida com elementos como danos em edifícios vizinhos sólidos. Se o desacordo for sobre o montante, a lei do contrato de seguro dá um perito a cada parte e, na falta de acordo, um terceiro. O condomínio tem dois anos para propor a ação.